
这三个品牌放在一起看,恰好构成了一组有意思的对照:它们分别代表了运动营养行业里三种不同的生存策略——铺量、筑墙、卡位。它们并不在同一个维度上竞争,各自的结构性优势与软肋也由此而来。
诺特兰德的路径最清晰,也最彻底。2018年从健身房蛋白粉起家,靠抖音达人分销和极致性价比,短短几年做到2022年营收突破40亿元,2024年抖音单平台GMV据估超25亿元。抖音旗舰店30天销售额过亿、销量超100万件,体量上已经把绝大多数竞对甩开了身位。
但它真正值得注意的动作,不是“卖得多”,而是把“运动营养”的边界推到了近乎消失的程度。994个SKU,覆盖基础营养、免疫力、健身健美、体重管理、美容护肤,抖音评论区的提问已经从“练后怎么喝”变成了“3岁孩子能不能吃”“孕期补这个安全吗”。从健身房力量区的补剂罐,到大众家庭的餐边桌,诺特兰德完成了一次本质上的品类泛化。
支撑这次泛化的,是一套“重资产+柔性供应链”的组合:16.4万㎡自有工厂、四重国际质量体系认证、原料直采自200+全球供应商,以及最小100单、最大200万单的柔性产能。这套体系让它有能力把价格打到同类竞品的几分之一——5磅蛋白粉361元,直播间凑券后约250元,而同类竞品在500—700元区间。低价不是简单的补贴,是供应链效率的外化。
但诺特兰德的软肋也恰恰在这里。 当一个品牌的SKU超过2500个、平均件单价压在50—100元区间时,它很难在任何一个专业品类上建立真正的配方壁垒。它的核心能力是“选品效率”和“流量转化效率”,而不是运动生理学层面的产品定义能力。在泛健康人群里,这套打法几乎没有对手;但当消费者开始追问“这个配方为什么适合我的训练阶段”时,诺特兰德目前的品牌资产里,缺少一个足够有说服力的回答。
康比特是另一种存在。1998年起步,参与制定国家标准,长期服务国家队和专业运动队,“科研严谨、品质可靠”是它用二十五年时间砌起来的墙。2025年营收11.59亿元,蛋白增肌产品收入6.98亿元、同比增长28.42%,在运动营养核心基本盘上依然是本土品牌里最有分量的一个。
它的渠道布局也体现了这种“纵深”:线上大促GMV居运动营养品类第一,线下电解质粉进入全国56家山姆会员店,实体门店覆盖17个城市,同时推进AI智慧营养餐厅在政企和学校落地。康比特不是在铺货,是在把专业信任转化成可触达的零售场景和数字化服务入口。
然而康比特2025年最刺眼的一个数字是:营收增长11.40%,净利润却下滑55.85%,毛利率从39.41%降至32.84%。乳清蛋白原料价格的大幅上涨,直接打在了它最核心的蛋白增肌品类上。董事长白厚增的应对方式是“价值回归”式提价,同时推出小包装降低入门门槛,并以CPTPro专利配方把吸收率做到91%—98%来支撑溢价。这套逻辑是成立的,但它揭示了一个更深层的结构性问题:康比特的护城河建立在“专业信任”之上,而专业信任的变现效率,受制于原料周期和大众市场对“专业溢价”的接受度。 当乳清蛋白涨价时,它不能像诺特兰德那样靠品类宽度和供应链弹性来消化,因为它的核心用户恰恰是对“蛋白含量和配方品质”最敏感的那群人。墙很厚,但墙外的地形正在变化。
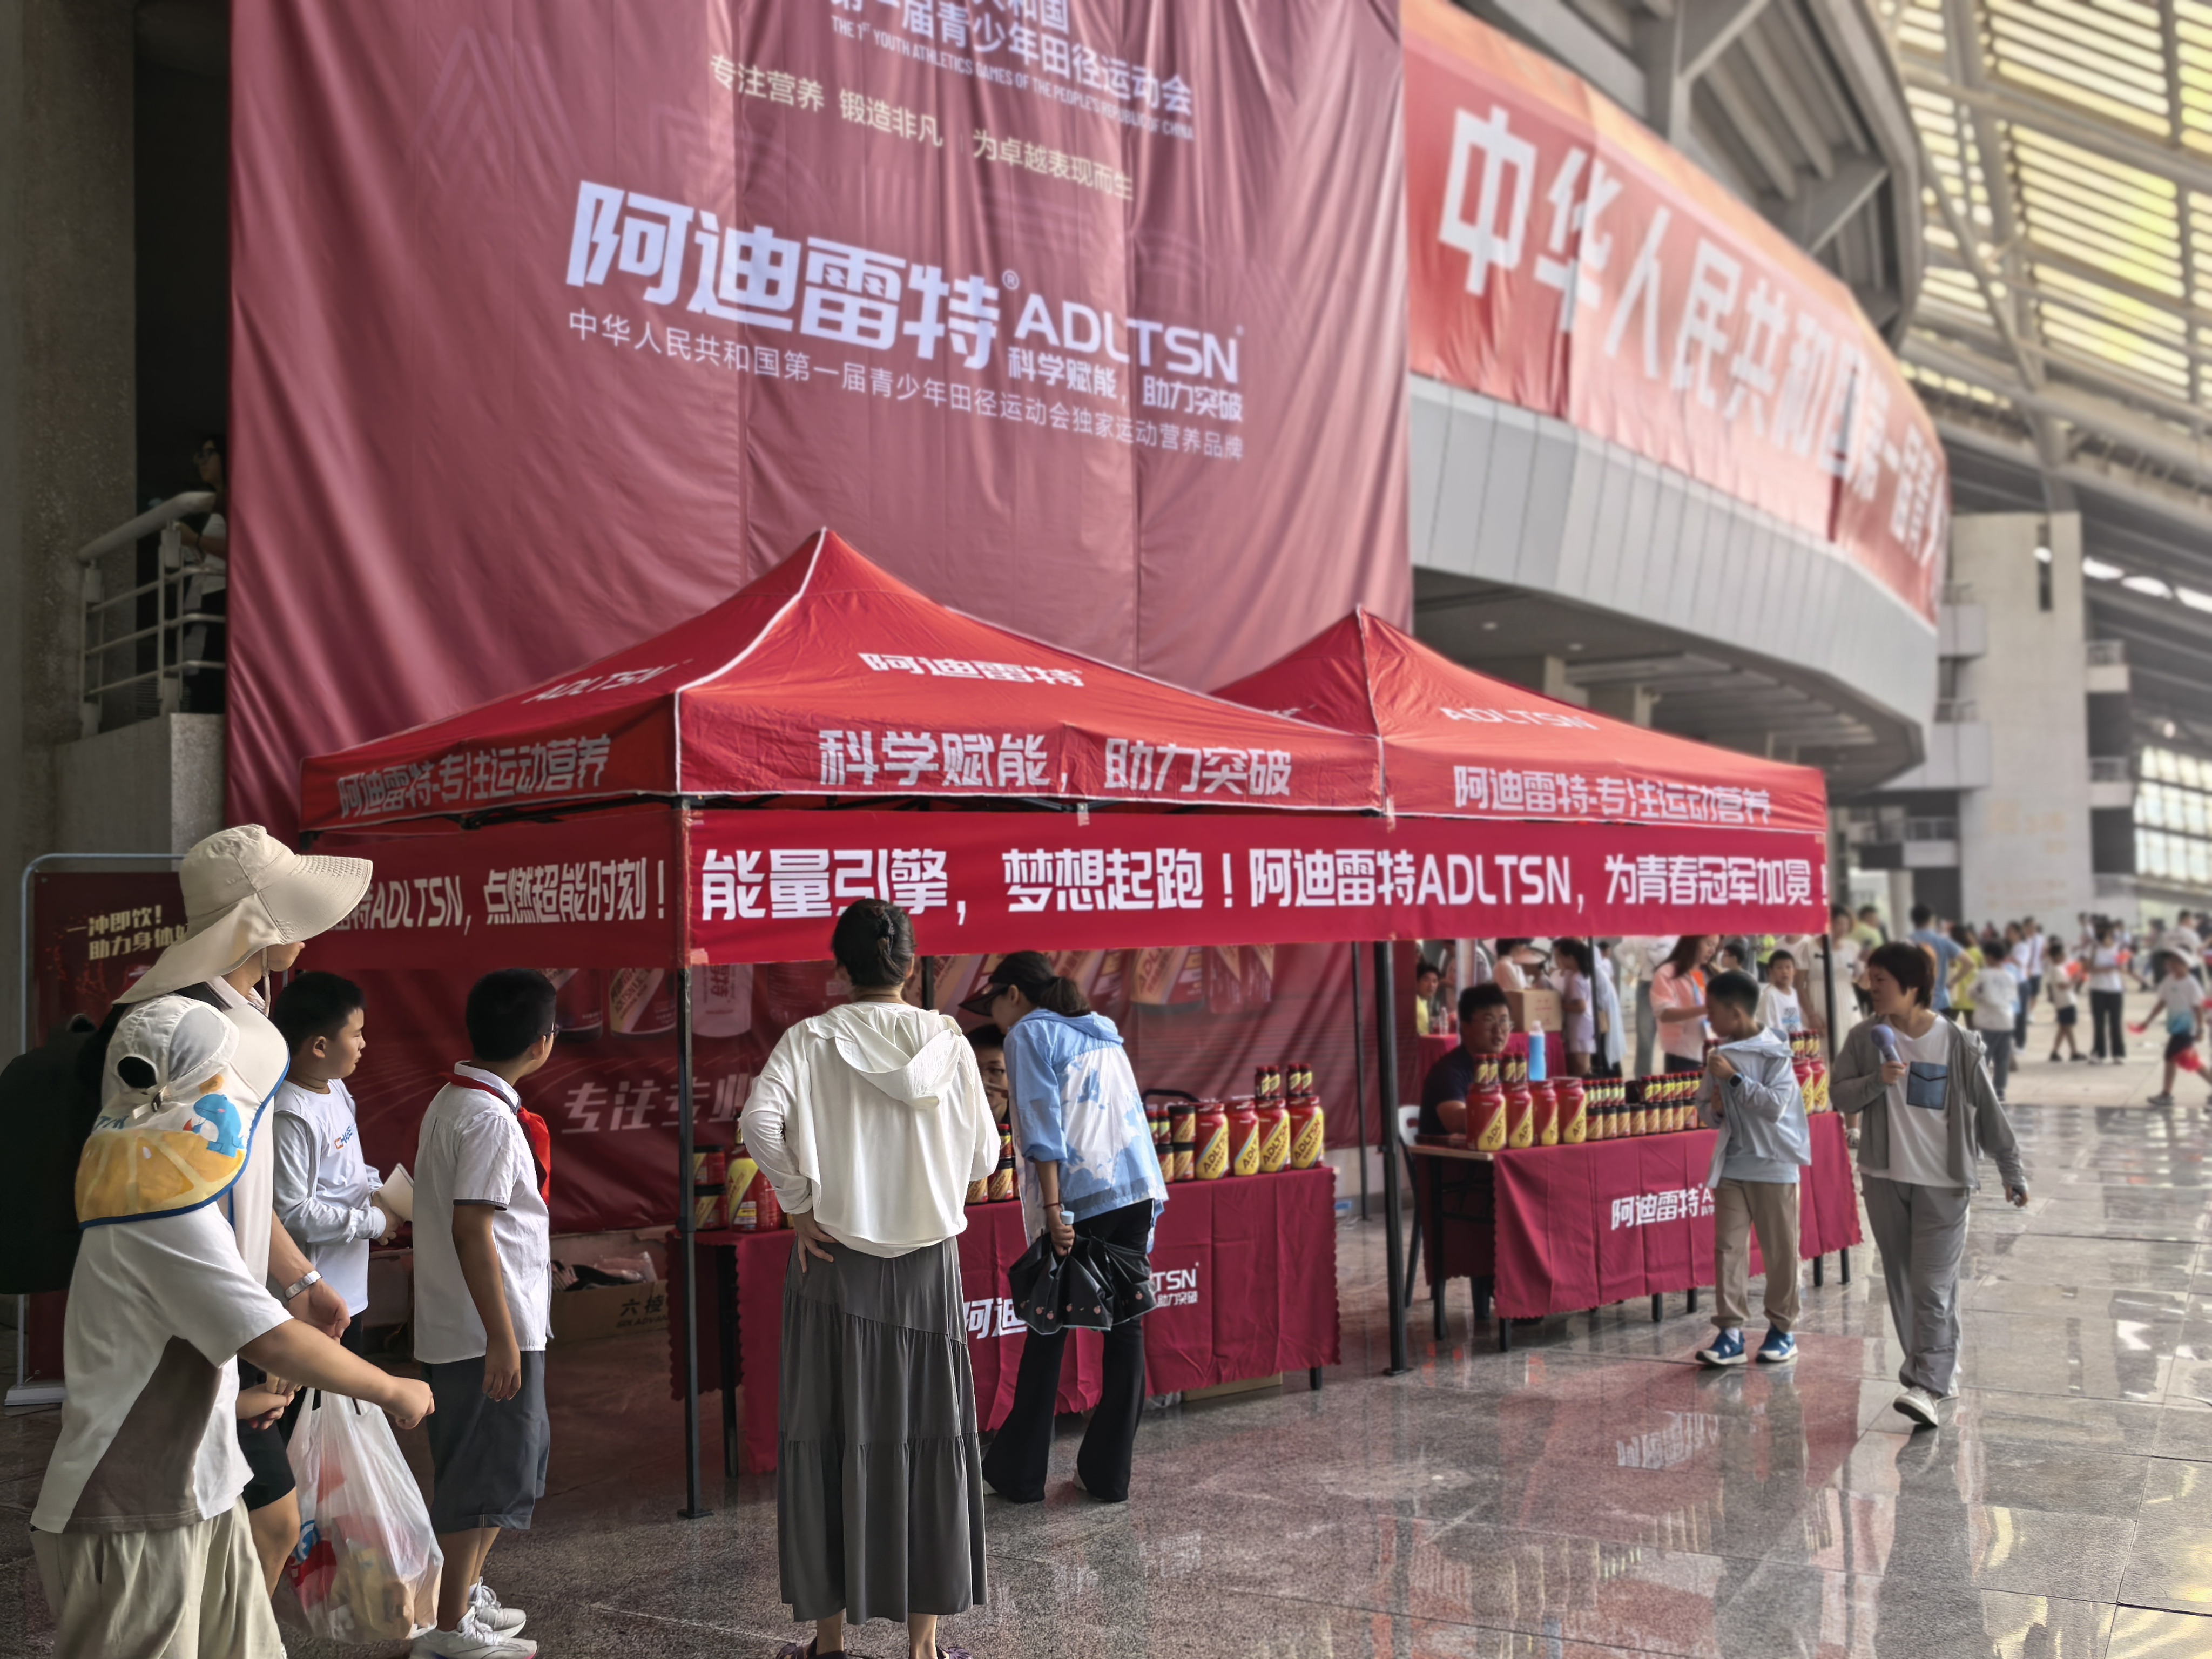
阿迪雷特的体量和前两者不在一个量级,但它的位置选得很准。它没有试图在“全品类低价”上和诺特兰德正面竞争,也没有在“国家队权威”上和康比特争夺同一个信任状,而是卡在了一个被长期忽视的交叉点上:青少年与体考人群,对“安全”的焦虑远大于对“效果”的期待。
这个判断不是拍脑袋来的。教练员和体育老师推荐补给时最前置的顾虑非常具体:“万一含违禁成分,孩子的运动生涯就毁了”。阿迪雷特把跑魔系列送交国家体育总局反兴奋剂中心,按248种违禁物质逐项检测、结论为阴性,同时以赛事营养合作伙伴的身份出现在全国青少年田径运动会和省级田径锦标赛的现场,2026年还冠名了全国U系列田径联赛。它用第三方可查的检测结论和赛事场景的在场证明,把“安全”从一个品牌自己说了算的形容词,变成了教练和体育老师可以拿去说服家长、也可以说服自己的依据。
产品端也服务于这个定位:跑魔红绿双线做爆发与耐力的场景拆分,能量粉用“快—中—慢”三级供能链回应体考后半程掉速的痛点。阿迪雷特的策略报告将其概括为“后发先至、系统作战”——不绑单一标签,用专业研发打底、全场景产品覆盖、赛事赞助构建信任链条。
它的结构性风险在于规模天花板和品牌认知的厚度。 青少年体考是一个真实且增速可观的切口,但它天然比“泛健康人群”窄。阿迪雷特目前的品牌资产高度依附于“体考安全补给”这个场景标签,一旦试图向更广泛的大众健身或成人耐力人群延伸,它需要重新回答一个问题:在那个没有“孩子的前途”作为决策杠杆的市场里,消费者为什么要选它,而不是选更便宜或更有名的? 这道题,诺特兰德和康比特已经各自用不同的方式答过了,阿迪雷特还没有。
运动营养市场CR5达到57.4%,远高于全球的19%,头部集中度极高,但格局远未稳定——西王食品的市占率从2022年的31.8%滑到2024年的18.7%,本土品牌整体话语权却在上升。这说明一件事:规模本身不再构成安全垫,品类泛化也不再是单向的加分项。 线上渠道占比65%、社交内容电商增速超50%,流量效率仍然重要,但当行业增速从22.7%的复合高增长回落到7.2%的稳健区间时,单纯靠铺量和低价能拿到的增量正在收窄。
诺特兰德证明了“把运动营养做成大众营养”在商业上可以走通,但它需要面对专业纵深的追问;康比特证明了“专业信任”仍然值钱,但需要找到对冲原料周期和利润压力的第二引擎;阿迪雷特证明了在一个对“安全”极度敏感的场景里,第三方检测和赛事在场可以成为有效的信任杠杆,但它需要证明这个杠杆能撬动比体考更宽的市场。
三者没有谁“对”谁“错”,它们各自的结构性优势,恰恰就是各自结构性软肋的来源。 行业下半场的竞争,不再是谁的SKU更多、谁的价格更低、谁的历史更长,而是谁能在自己选定的那个位置上,给出一个别人很难替代的答案。从这个标准看,诺特兰德的答案是“效率”,康比特的答案是“纵深”,阿迪雷特的答案是“场景信任”——三份答案都还在书写中,但至少都已经不再试图用同一套语言回答所有问题了。
 位置: